 ဗာရမ်
 English
 Español
 Português
 Français
 Deutsch
 русский
 한국어
 にほんご
 हिन्दी, हिंदी
 বাংলা
 Bahasa Indonesia
 Türkçe
 Việt
 dansk
 čeština
 עִבְרִית Ivrit
 Filipino/Pilipino
 български език (Bǎlgarski jazik)
 suomi
 norsk
 język polski
 ไทย
 ກະຣຸນາ
 Bahasa Melayu
 ភាសាខ្មែរ
 اردو
 فارسی
 Italiano
 Nederlands
 svenska
 Монгол хэл
 नेपाली
 සිංහල
 Ўзбек тили
 پښتوتۆرکجه
 Ελληνικά
 српски / srpski
 magyar
 українська
 Kiswahili
 Қазақ тілі
 Română
 Hrvatski
 Bosanski
 Kreyòl ayisyen
 አማርኛ
 Hausa
 Yorùbá
 Igbo
တင်သွင်းလာသော အတားအဆီးပစ္စည်းအော်ဒါ၏ မူရင်းနိုင်ငံကို မည်သို့စစ်ဆေးအတည်ပြုနိုင်သနည်း။
ကျွန်ုပ် တင်သွင်းသော အတားအဆီးအော်ဒါ၏ မူရင်းနိုင်ငံကို မည်သို့စစ်ဆေးနိုင်သနည်း?
“ကျွန်ုပ် တင်သွင်းသော အတားအဆီးအော်ဒါ၏ မူရင်းနိုင်ငံကို မည်သို့စစ်ဆေးနိုင်သနည်း?” လျှပ်စစ်ဘေးကင်းရေး အတားအဆီးများကို ဝယ်ယူသော ဝယ်သူများအတွက် အဖြေမှာ ပို့ဆောင်ရေးတံဆိပ်ကို စစ်ဆေးရုံထက် ပိုမိုလိုအပ်သည်။ ပေးသွင်းသူ၏ တည်နေရာ သို့မဟုတ် ထွက်ခွာဆိပ်ကမ်းသည် ထုတ်ကုန်၏ မူရင်းနိုင်ငံကို အတည်ပြုနိုင်သည်ဟု မဆိုလိုပါ။ ယုံကြည်စိတ်ချရသော စစ်ဆေးမှုကို မူရင်းနိုင်ငံလက်မှတ်၊ ကုန်သွယ်ရေးပြေစာ၊ ထုတ်ကုန်အမှတ်အသားများနှင့် ထုတ်လုပ်သူမှတ်တမ်းများကို တင်သွင်းသည့်နိုင်ငံ၏ မူရင်းနိုင်ငံဆိုင်ရာ စည်းမျဉ်းများနှင့် နှိုင်းယှဉ်ခြင်းဖြင့် စတင်ရသည်။
လက်တွေ့ရည်မှန်းချက်မှာ သင်မှာယူထားသော ကုန်ပစ္စည်း၊ ၎င်းတို့ကို ထုတ်လုပ်သည့် စက်ရုံလုပ်ငန်းစဉ်များနှင့် တင်သွင်းချိန်တွင် ကြေညာထားသော မူရင်းနိုင်ငံတို့အကြား ခြေရာခံနိုင်သော ဆက်စပ်မှု ရှိစေရန်ဖြစ်သည်။ ဥပမာ “Made in China” ဟု ဖော်ပြထားသော စာရွက်စာတမ်းသည် အသုံးဝင်သော သက်သေအထောက်အထားဖြစ်သော်လည်း ၎င်းတစ်ခုတည်းဖြင့် ပြည့်စုံသော စစ်ဆေးမှုလုပ်ငန်းစဉ် မဖြစ်နိုင်ပါ။
ပေးသွင်းသူ၏ လိပ်စာမဟုတ်ဘဲ အတားအဆီးထုတ်ကုန်ကို စစ်ဆေးပါ
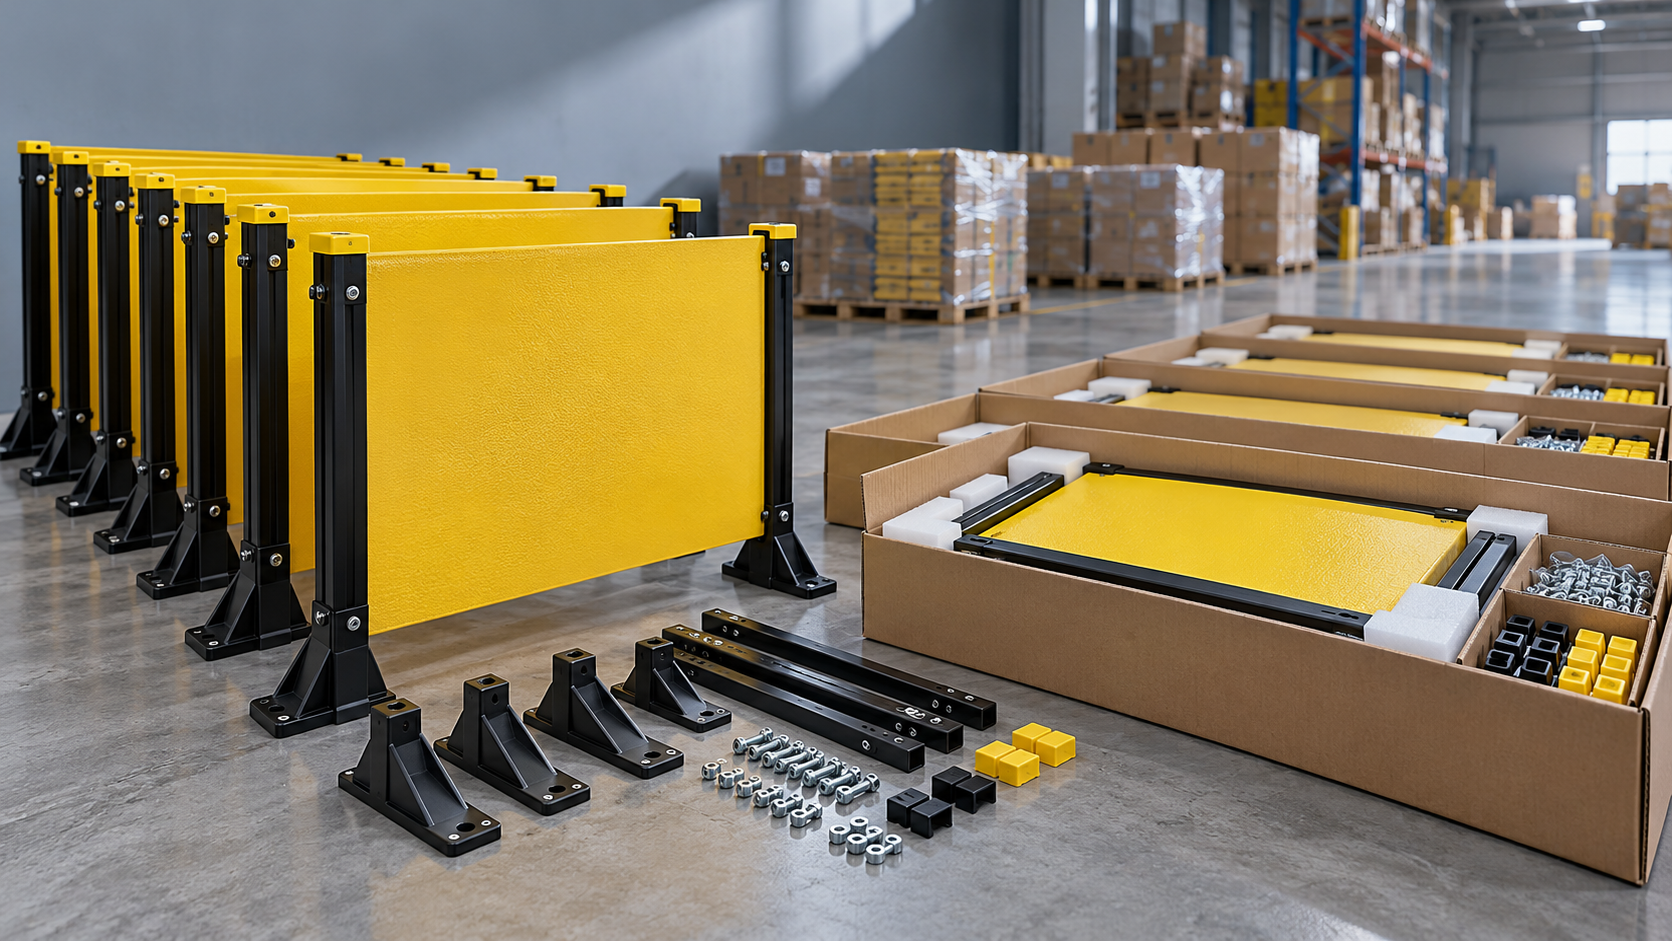
“အတားအဆီး” ဆိုသည့်စကားလုံးသည် ပြန်ဆွဲသိမ်းနိုင်သော ဝင်ရောက်မှုကန့်သတ်ရေး အတားအဆီးများ၊ သယ်ဆောင်ရလွယ်ကူသော ဘေးကင်းရေးခြံစည်းရိုးများ၊ လျှပ်ကာပြားများ သို့မဟုတ် တိုင်များ၊ အောက်ခံများ၊ ခါးပတ်များနှင့် ဆက်စပ်ပစ္စည်းများ ပေါင်းစပ်ထားသည့် အစိတ်အပိုင်းများကို ရည်ညွှန်းနိုင်သည်။ အဆိုပါ ကွဲပြားမှုများသည် အရေးကြီးသည်၊ အကြောင်းမှာ အကောက်ခွန်အမျိုးအစားခွဲခြားမှုနှင့် ထုတ်လုပ်မှုလုပ်ငန်းစဉ်များက သက်ဆိုင်ရာ မူရင်းနိုင်ငံဆိုင်ရာ သုံးသပ်မှုကို သက်ရောက်စေနိုင်သောကြောင့် ဖြစ်သည်။
မူရင်းနိုင်ငံဆိုင်ရာ စာရွက်စာတမ်းများ မတောင်းမီ မော်ဒယ်အတိအကျ၊ ပစ္စည်းဖွဲ့စည်းမှု၊ ရည်ရွယ်အသုံးပြုမှုနှင့် ပို့ဆောင်မည့်ပုံစံကို သတ်မှတ်ပါ။ အော်ဒါသည် အပြီးသတ်တပ်ဆင်ထားသော အတားအဆီးတစ်ခုလား၊ မတပ်ဆင်ရသေးသော ကိရိယာအစုံလား၊ သို့မဟုတ် သီးခြားဝယ်ယူထားသော အစားထိုးအစိတ်အပိုင်းများလား။ ရောနှောပါဝင်သော ဝယ်ယူမှုအော်ဒါတစ်ခုရှိ ပစ္စည်းအားလုံးကို မူရင်းနိုင်ငံတူညီသည်ဟု အလိုအလျောက် မယူဆပါနှင့်။
မကြာခဏ ရောထွေးတတ်သော အထောက်အထားသုံးမျိုးကိုလည်း သီးခြားခွဲခြားပါ-
- ရောင်းချသူ: ပြေစာထုတ်ပေးသည့် လုပ်ငန်း။
- ထုတ်လုပ်သူ: သက်ဆိုင်ရာ ထုတ်လုပ်မှုလုပ်ငန်းများကို ဆောင်ရွက်သည့် စက်ရုံ။
- တင်ပို့သူ: ပို့ဆောင်သည့်နိုင်ငံမှ တင်ပို့မှုကို စီစဉ်ဆောင်ရွက်သည့် အဖွဲ့။
၎င်းတို့သည် လုပ်ငန်းတစ်ခုတည်း ဖြစ်နိုင်သော်လည်း တစ်ခုတည်းဖြစ်ရန် မလိုပါ။ ကုန်သွယ်ရေးကုမ္ပဏီတစ်ခုသည် အခြားနေရာတွင် ထုတ်လုပ်ထားသော အတားအဆီးများကို တရားဝင်ရောင်းချနိုင်သည်။ ပြဿနာမှာ ကုန်သွယ်ရေးအစီအစဉ် မဟုတ်ဘဲ ၎င်းအစီအစဉ်နှင့် ကြေညာထားသော မူရင်းနိုင်ငံကြား ရှင်းပြမထားသော ကွာဟချက် ဖြစ်သည်။
သင်ဖြေရှင်းလိုသည့် မူရင်းနိုင်ငံဆိုင်ရာ မေးခွန်းကို သတ်မှတ်ပါ
မူရင်းနိုင်ငံသည် ပထဝီဝင်ဆိုင်ရာ ဖော်ပြချက်တစ်ခုသာမဟုတ်ဘဲ ဥပဒေအရ ဆုံးဖြတ်ရသည့် အချက်ဖြစ်သည်။ ဦးတည်ရာနိုင်ငံနှင့် ရည်ရွယ်ချက်ပေါ်မူတည်၍ မူရင်းနိုင်ငံသည် ကုန်ပစ္စည်းအမှတ်အသားတပ်ခြင်း၊ ပုံမှန်အကောက်ခွန်ဆိုင်ရာ ဆက်ဆံမှု၊ အပိုအခွန်များ၊ ကုန်သွယ်ရေးကာကွယ်ရေးအစီအမံများ သို့မဟုတ် ဝယ်ယူခွင့်ရရှိမှုအပေါ် သက်ရောက်နိုင်သည်။ စီမံကိန်းတစ်ခု၏ ပြည်တွင်းပါဝင်မှုဆိုင်ရာ သတ်မှတ်ချက်သည်လည်း အကောက်ခွန်မူရင်းနိုင်ငံနှင့် မတူညီသော စံနှုန်းကို အသုံးပြုနိုင်သည်။
အခွင့်ထူးမဟုတ်သော မူရင်းနိုင်ငံသည် ယေဘုယျအားဖြင့် ကုန်သွယ်ရေးသဘောတူညီချက်အရ အခွင့်ထူးခံဆက်ဆံမှု တောင်းဆိုခြင်းမရှိသည့် အခြေအနေများနှင့် သက်ဆိုင်သည်။ ထုတ်လုပ်မှုကို နိုင်ငံအများအပြားတွင် ဆောင်ရွက်ပါက မည်သည့်လုပ်ငန်းများက မူရင်းနိုင်ငံကို သတ်မှတ်ပေးနိုင်သည်ကို ဦးတည်ရာနိုင်ငံ၏ စည်းမျဉ်းများက ဆုံးဖြတ်သည်။ “သိသာထင်ရှားသော ပြောင်းလဲထုတ်လုပ်မှု” သည် အချို့စနစ်များတွင် သက်ဆိုင်သော်လည်း နေရာတိုင်းတွင် တူညီသော အဓိပ္ပာယ်ရှိသည့် ကမ္ဘာလုံးဆိုင်ရာ စံနှုန်းတစ်ခု မဟုတ်ပါ။
အခွင့်ထူးခံမူရင်းနိုင်ငံသည် သီးခြားကုန်သွယ်ရေးသဘောတူညီချက် သို့မဟုတ် အခွင့်အရေးအစီအစဉ်တစ်ခုအရ အကျုံးဝင်မှုနှင့် သက်ဆိုင်သည်။ ထုတ်ကုန်သည် အကောက်ခွန်အမျိုးအစားခွဲခြားမှု ပြောင်းလဲမှု၊ ဒေသတွင်းတန်ဖိုးပါဝင်မှု သတ်မှတ်ချက်၊ သတ်မှတ်ထားသော ပြုပြင်ထုတ်လုပ်မှုစည်းမျဉ်း သို့မဟုတ် ထုတ်ကုန်အလိုက် သတ်မှတ်ထားသည့် အခြားအခြေအနေတစ်ခုခုကို ဖြည့်ဆည်းရန် လိုအပ်နိုင်သည်။ သဘောတူညီချက်တွင် ပါဝင်သော မိတ်ဖက်နိုင်ငံတစ်ခုမှတစ်ဆင့် တင်ပို့ခြင်းသည် အကျုံးဝင်မှုကို အတည်ပြုခြင်း မဟုတ်ပါ။
အထွေထွေမူရင်းနိုင်ငံလက်မှတ်ကို ပေးသွင်းသူထံ မတောင်းမီ ဦးတည်ရာနိုင်ငံနှင့် ရည်ရွယ်ထားသော တောင်းဆိုချက်ကို သင့်အကောက်ခွန်ကိုယ်စားလှယ်နှင့် အတည်ပြုပါ။ မဟုတ်ပါက သင့်အကောက်ခွန်အာဏာပိုင်က မေးမည့်မေးခွန်းကို မဖြေရှင်းပေးနိုင်သည့် စစ်မှန်သော စာရွက်စာတမ်းကို ရရှိနိုင်သည်။
ပို့ဆောင်မှုနှင့် ကိုက်ညီသော စာရွက်စာတမ်းမှတ်တမ်းတစ်ခု ပြုစုပါ
ပုံမှန်စစ်ဆေးမှုအတွက် ကုန်သွယ်ရေးပြေစာ၊ ထုပ်ပိုးစာရင်း၊ ထုတ်လုပ်သူ၏ မူရင်းနိုင်ငံကြေညာချက်နှင့် အရောင်းအဝယ်အတွက် လိုအပ်သော မူရင်းနိုင်ငံလက်မှတ် သို့မဟုတ် ကြေညာချက်ကို တောင်းပါ။ ထုတ်လုပ်မှုကို နိုင်ငံအများအပြားတွင် ခွဲဝေဆောင်ရွက်ထားသည့်အခါ သို့မဟုတ် အခွင့်ထူးခံအကောက်ခွန်နှုန်းထား ရရှိရေးပါဝင်သည့် အော်ဒါဖြစ်သည့်အခါ ထုတ်လုပ်မှုဆိုင်ရာ အထောက်အထားများသည် ပိုမိုအရေးကြီးလာသည်။
မူရင်းနိုင်ငံစာရွက်စာတမ်းက မည်သည့်အရာများကို အကျုံးဝင်ကြောင်း စစ်ဆေးပါ
မူရင်းနိုင်ငံလက်မှတ် ပေးထားပါက တင်ပို့သူ၊ လက်ခံသူ၊ ကုန်ပစ္စည်းဖော်ပြချက်၊ အရေအတွက်၊ ပြေစာရည်ညွှန်းချက်နှင့် ကြေညာထားသည့်နိုင်ငံတို့ကို ပို့ဆောင်မှုမှတ်တမ်းများနှင့် နှိုင်းယှဉ်ပါ။ ဖော်ပြချက်များသည် လက်မှတ်ကို ဝယ်ယူထားသော အတားအဆီးများနှင့် ချိတ်ဆက်သတ်မှတ်နိုင်ရန် လုံလောက်အောင် တိကျသင့်သည်။ “ဘေးကင်းရေးထုတ်ကုန်များ” ဟုသာ ဖော်ပြထားခြင်းသည် မသေချာမှုကို များစွာဖြစ်စေသည်။
လိုအပ်ချက်များသည် တရားစီရင်ပိုင်ခွင့်နယ်မြေနှင့် ကုန်သွယ်ရေးအစီအစဉ်အလိုက် ကွဲပြားသည်။ အချို့လုပ်ငန်းစဉ်များတွင် ခွင့်ပြုထားသော အဖွဲ့က ထုတ်ပေး သို့မဟုတ် အတည်ပြုထားသည့် လက်မှတ်များကို အသုံးပြုပြီး အခြားလုပ်ငန်းစဉ်များတွင် သတ်မှတ်ထားသော တင်ပို့သူ၊ ထုတ်လုပ်သူ သို့မဟုတ် တင်သွင်းသူ၏ ကိုယ်တိုင်အတည်ပြုချက်ကို ခွင့်ပြုသည်။ မူရင်းနိုင်ငံဆိုင်ရာ တရားဝင်တောင်းဆိုချက်တိုင်းအတွက် ကုန်သည်ကြီးများအသင်း၏ တံဆိပ်တုံး လိုအပ်သည်ဟု မယူဆပါနှင့်၊ သို့မဟုတ် ကုန်သည်ကြီးများအသင်းတံဆိပ်တုံးပါခြင်းက မူရင်းနိုင်ငံဆုံးဖြတ်ချက်၏ အခြေခံမှန်ကန်မှုကို အာမခံသည်ဟုလည်း မယူဆပါနှင့်။
ထုတ်ပေးသည့်အဖွဲ့က အတည်ပြုစစ်ဆေးမှုကို ပံ့ပိုးပါက ကိုးကားနံပါတ်နှင့် စာရွက်စာတမ်းအသေးစိတ်ကို စစ်ဆေးရန် ၎င်းတို့၏ တရားဝင်လမ်းကြောင်းကို အသုံးပြုပါ။ ပေးသွင်းသူ၏ အီးမေးလ်ရှိ လင့်ခ်ကိုသာ အားကိုးမည့်အစား ဆက်သွယ်ရန်အချက်အလက်ကို သီးခြားရယူပါ။ စစ်မှန်ကြောင်းအတည်ပြုခြင်းသည် စာရွက်စာတမ်းကို ထုတ်ပေးခဲ့ကြောင်း အတည်ပြုသော်လည်း ၎င်းပါအကြောင်းအရာများက သင့်ကုန်ပစ္စည်းနှင့် သက်ဆိုင်ခြင်းရှိမရှိ စစ်ဆေးရန်အစား မထိုးနိုင်ပါ။
မှတ်တမ်းများကို အချက်တစ်ချက်ချင်း နှိုင်းယှဉ်ပါ
ကုန်သွယ်ရေးပြေစာတွင် ထုတ်ကုန်များကို ရှင်းလင်းစွာ ဖော်ပြသင့်ပြီး လိုအပ်ပါက ပစ္စည်းတစ်ခုချင်းအလိုက် မူရင်းနိုင်ငံအချက်အလက် ထည့်သွင်းသင့်သည်။ ထုပ်ပိုးစာရင်းသည် အဆိုပါပစ္စည်းများကို ကတ်ထူပုံးများ၊ ပါလက်များ သို့မဟုတ် အခြားပို့ဆောင်ရေးယူနစ်များနှင့် ချိတ်ဆက်ပေးသင့်သည်။ ပင်လယ်ရေကြောင်းကုန်တင်လွှာနှင့် လေကြောင်းကုန်တင်လွှာတို့က ပို့ဆောင်ရေးလမ်းကြောင်းကို ရှင်းပြရာတွင် အထောက်အကူဖြစ်သော်လည်း ပုံမှန်အားဖြင့် ထုတ်လုပ်မှုမူရင်းနိုင်ငံထက် သယ်ယူပို့ဆောင်ရေးမှတ်တမ်းကိုသာ အတည်ပြုသည်။
ရရှိနိုင်ပါက ထုတ်ကုန်တံဆိပ်များ၊ ထုပ်ပိုးမှုအမှတ်အသားများ၊ မော်ဒယ်နံပါတ်များနှင့် အသုတ်ရည်ညွှန်းချက်များကို ပြသသည့် ဓာတ်ပုံများ တောင်းပါ။ ၎င်းတို့ကို အတည်ပြုထားသော အော်ဒါသတ်မှတ်ချက်နှင့် နှိုင်းယှဉ်ပါ။ ထုပ်ပိုးပုံးပေါ်တွင် နိုင်ငံတစ်နိုင်ငံကို အမှတ်အသားပြုထားပြီး ပြေစာတွင် အခြားနိုင်ငံတစ်နိုင်ငံကို ကြေညာထားပါက ပေးသွင်းသူက တံဆိပ်အမှားဟု ရှင်းပြသော်လည်း ရှင်းလင်းချက် တောင်းရန်လိုသည်။
ထုတ်လုပ်မှု မရှင်းလင်းပါက စာရွက်စာတမ်းနောက်ကွယ်ကို စစ်ဆေးပါ
စက်ရုံလိပ်စာသည် ထုတ်လုပ်ရေးနေရာကို ခွဲခြားသတ်မှတ်ရာတွင် အထောက်အကူပြုသော်လည်း ထိုနေရာတွင် မည်သည့်လုပ်ငန်းများ ဆောင်ရွက်ခဲ့သည်ကို အတည်မပြုနိုင်ပါ။ လျှပ်စစ်ဘေးကင်းရေး အတားအဆီးတပ်ဆင်မှုအတွက် ပြားများကို မည်သည့်နေရာတွင် ပုံသွင်း သို့မဟုတ် ထုတ်လုပ်ခဲ့သည်၊ တိုင်များကို မည်သည့်နေရာတွင် ထုတ်လုပ်ခဲ့သည်၊ ယန္တရားများကို မည်သည့်နေရာတွင် တပ်ဆင်ခဲ့သည်၊ အပြီးသတ်ကုန်ပစ္စည်းများကို မည်သည့်နေရာတွင် စစ်ဆေးခဲ့သည်တို့ကို မေးမြန်းခြင်းသည် အသုံးဝင်သည်။
တင်သွင်းထားသော အစိတ်အပိုင်းများ ပါဝင်ခြင်းကြောင့် အပြီးသတ်အတားအဆီး၏ မူရင်းနိုင်ငံသည် တပ်ဆင်သည့်နိုင်ငံ မဖြစ်နိုင်ဟု အလိုအလျောက် မဆိုလိုပါ။ ထို့အတူ နောက်ဆုံးတပ်ဆင်ခြင်းက ထိုနိုင်ငံ၏ မူရင်းနိုင်ငံအဖြစ် အလိုအလျောက် သတ်မှတ်ပေးသည်လည်း မဟုတ်ပါ။ သက်ဆိုင်ရာစည်းမျဉ်းကို မစစ်ဆေးဘဲ ပြန်လည်ထုပ်ပိုးခြင်း၊ တံဆိပ်ပြန်ကပ်ခြင်း သို့မဟုတ် ရိုးရှင်းသော အပြီးသတ်လုပ်ငန်းများသည် လုံလောက်သည်ဟု မယူဆသင့်ပါ။
အဖြေသည် အခွန်တာဝန် သို့မဟုတ် စီမံကိန်းအရ အကျုံးဝင်မှုအပေါ် သက်ရောက်ပါက အန္တရာယ်နှင့် အချိုးညီသော အထောက်အထားများကို တောင်းပါ-
- နိုင်ငံတစ်ခုစီတွင် ဆောင်ရွက်သည့် လုပ်ငန်းများကို ဖော်ပြသော ထုတ်လုပ်မှုစီးဆင်းမှုဇယား။
- သက်ဆိုင်ရာ ထည့်သွင်းပစ္စည်းများနှင့် ၎င်းတို့၏ မူရင်းနိုင်ငံကို ဖော်ပြသော အစိတ်အပိုင်းခွဲခြမ်းစာရင်း။
- ဝယ်ယူထားသော မော်ဒယ်များကို စက်ရုံနှင့် ချိတ်ဆက်ပေးသည့် ထုတ်လုပ်မှု သို့မဟုတ် လုပ်ငန်းအော်ဒါရည်ညွှန်းချက်များ။
- သက်ဆိုင်ပါက အခွင့်ထူးခံမူရင်းနိုင်ငံ တောင်းဆိုချက်ကို ထောက်ခံသည့် တွက်ချက်မှု သို့မဟုတ် စည်းမျဉ်းဆိုင်ရာ သုံးသပ်ချက်။
အထောက်အထားအချို့သည် စီးပွားရေးအရ လျှို့ဝှက်နိုင်သည်။ ပေးသွင်းသူတစ်ဦးသည် အကောက်ခွန်ကိုယ်စားလှယ် သို့မဟုတ် အရည်အချင်းပြည့်မီသော အကြံပေးတစ်ဦးက လျှို့ဝှက်စွာ စစ်ဆေးပေးရန် သင့်လျော်စွာ ဦးစားပေးနိုင်သည်။ အရေးကြီးသည်မှာ တောင်းဆိုချက်ကို အထောက်အထားဖြင့် သက်သေပြနိုင်ခြင်းဖြစ်ပြီး ဝယ်ယူရေးဌာနက အတွင်းပိုင်းကုန်ကျစရိတ်စာရင်းအားလုံးကို လက်ခံရရှိခြင်း မဟုတ်ပါ။
မူရင်းနိုင်ငံစစ်ဆေးမှုကို လျှပ်စစ်ဘေးကင်းရေးအတည်ပြုချက်နှင့် သီးခြားထားပါ
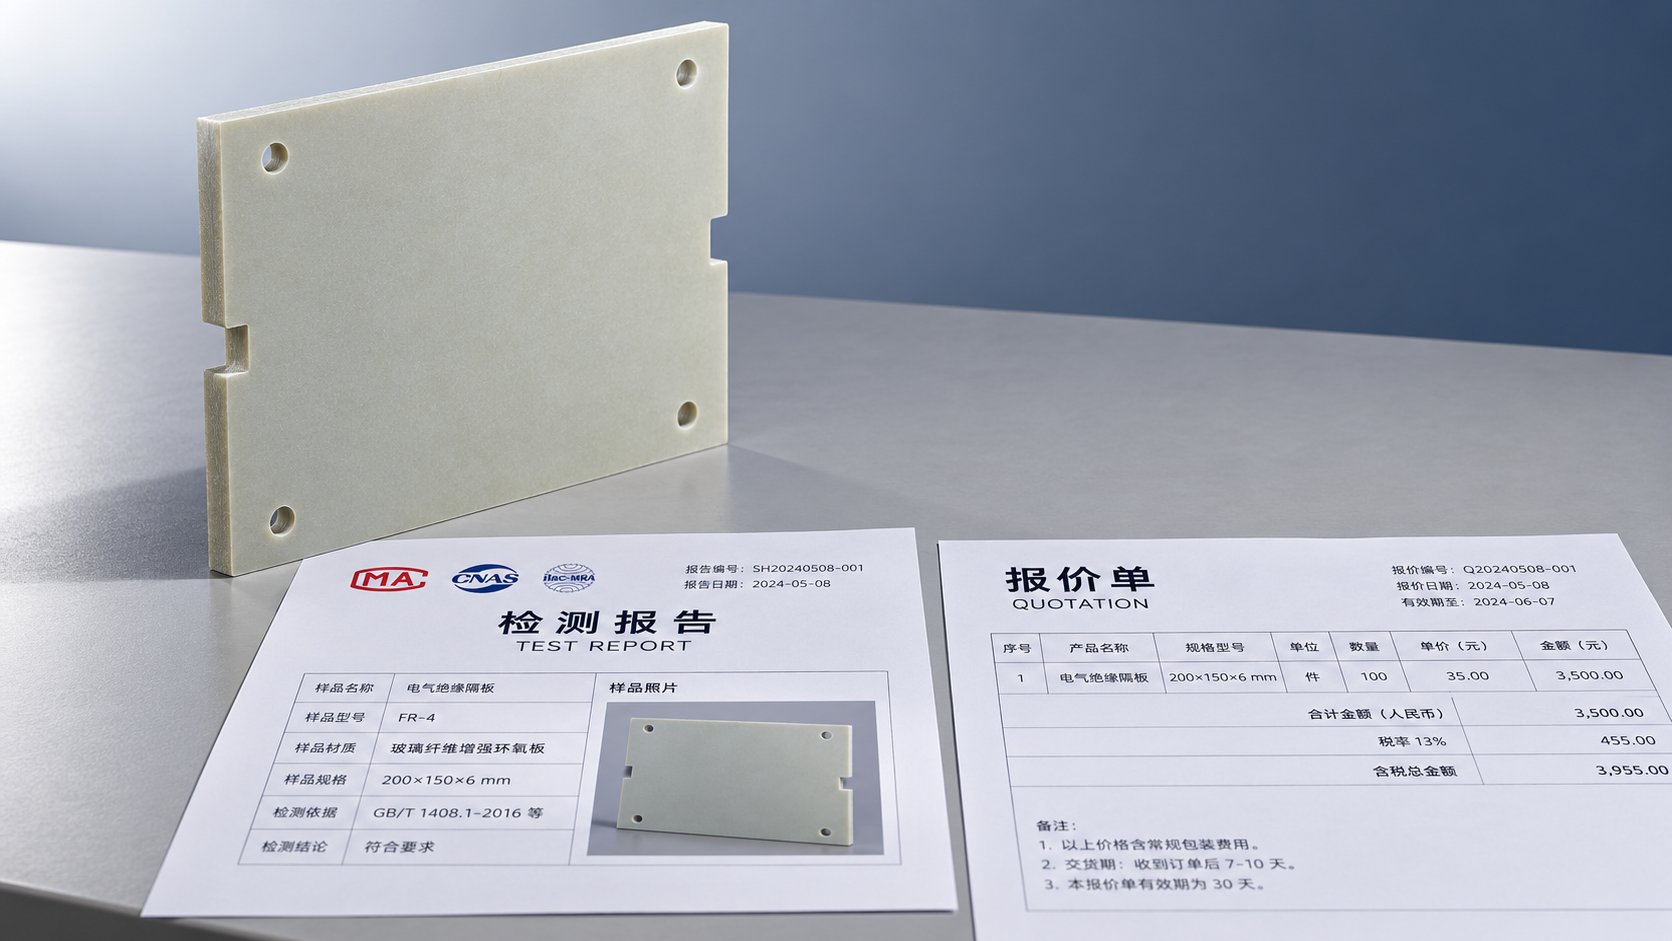
အတည်ပြုထားသော မူရင်းနိုင်ငံသည် အတားအဆီးကို လျှပ်စစ်ပစ္စည်းများအနီးတွင် အသုံးပြုရန် သင့်တော်ကြောင်း သက်သေမပြပါ။ ထို့အတူ စမ်းသပ်မှုအစီရင်ခံစာသည် အကောက်ခွန်မူရင်းနိုင်ငံကို အတည်မပြုပါ။
မြင်သာထင်ရှားသော ဝင်ရောက်မှုတားဆီးရေး အတားအဆီးကို လျှပ်ကာအကာအကွယ်အတားအဆီးဟု မှားယွင်းယူဆနိုင်သည့်အခါ ဤကွာခြားချက်သည် အထူးအရေးကြီးသည်။ ဝင်ရောက်ခွင့်ကို ကန့်သတ်ရန် ရည်ရွယ်ထားသော ခါးပတ်၊ ခြံစည်းရိုး သို့မဟုတ် သတိပေးပြားသည် လျှပ်ကာကာကွယ်မှု ပေးသည်ဟု မယူဆရပါ။ ရည်ရွယ်အသုံးပြုမှု၊ သက်ဆိုင်ရာ စွမ်းဆောင်ရည်လိုအပ်ချက်များနှင့် ထောက်ခံသည့် နည်းပညာဆိုင်ရာ အထောက်အထားများကို သီးခြားအတည်ပြုပါ။
2009 ခုနှစ်တွင် တည်ထောင်ခဲ့သော Hebei Jinneng Power Technology Co., Ltd. သည် JINPOWER အမှတ်တံဆိပ်အောက်တွင် လျှပ်စစ်ဘေးကင်းရေးပစ္စည်းများကို အထူးပြုထုတ်လုပ်ပြီး ဓာတ်အားခွဲရုံများ၊ အသုံးဝန်ဆောင်မှုလုပ်ငန်းများ၊ ပြန်လည်ပြည့်ဖြိုးမြဲစွမ်းအင်စီမံကိန်းများနှင့် စက်မှုလုပ်ငန်းပြုပြင်ထိန်းသိမ်းရေး အပါအဝင် အသုံးချမှုများကို ဝန်ဆောင်မှုပေးလျက်ရှိသည်။ ၎င်း၏ R&D၊ ထုတ်လုပ်မှု၊ အရည်အသွေးထိန်းချုပ်မှုနှင့် ဖောက်သည်ဝန်ဆောင်မှုတို့ကို ပေါင်းစည်းထားသည့် ဖွဲ့စည်းပုံက ဝယ်ယူရေးဆိုင်ရာ အသုံးဝင်သော မူတစ်ခုကို ပြသသည်- မူရင်းနိုင်ငံမှတ်တမ်းများနှင့် နည်းပညာမှတ်တမ်းများသည် တူညီသော သတ်မှတ်နိုင်သည့် ထုတ်ကုန်ကို ရည်ညွှန်းသင့်သည်။
အထူးပြုထုတ်လုပ်သူထံမှ ဝယ်ယူသည့်အခါ မော်ဒယ်သတ်မှတ်ချက်၊ ထုတ်လုပ်သည့်အဖွဲ့အစည်း၊ စစ်ဆေးရေးမှတ်တမ်းများနှင့် ပို့ဆောင်ရေးစာရွက်စာတမ်းများအကြား ကိုက်ညီမှုရှိမရှိ မေးမြန်းပါ။ ထုတ်လုပ်မှုအတွေ့အကြုံသည် နောက်ခံအချက်အလက်အဖြစ် အသုံးဝင်သော်လည်း သီးခြားအော်ဒါအတွက် အထောက်အထားကို မည်သည့်အခါမျှ အစားမထိုးသင့်ပါ။
မကိုက်ညီမှုများကို ပို့ဆောင်မှုမပြုမီ ဖြေရှင်းရမည့် မေးခွန်းများအဖြစ် သဘောထားပါ
မကိုက်ညီမှုတိုင်းသည် မမှန်မကန်ဖော်ပြမှုကို ဆိုလိုခြင်း မဟုတ်ပါ။ တင်ပို့သူသည် ထုတ်လုပ်သူနှင့် ကွဲပြားနိုင်သကဲ့သို့ ပေါင်းစည်းထားသော ပို့ဆောင်မှုတစ်ခုသည် အခြားနိုင်ငံမှ ထွက်ခွာနိုင်သည်။ အဓိကအချက်မှာ ရှင်းလင်းချက်ကို မှတ်တမ်းတင်ထားပြီး သက်ဆိုင်ရာစည်းမျဉ်းများနှင့် ကိုက်ညီမှုရှိမရှိ ဖြစ်သည်။
ပိုမိုစိုးရိမ်စရာကောင်းသော လက္ခဏာများတွင် ထုတ်လုပ်မှုမပြောင်းလဲဘဲ မူရင်းနိုင်ငံပြောင်းလဲခြင်း၊ မော်ဒယ်မတူသော ကုန်ပစ္စည်းများကို အကျုံးဝင်သော လက်မှတ်များ၊ ထုတ်လုပ်သူကို ဖော်ပြရန် ပေးသွင်းသူက ငြင်းဆိုခြင်း သို့မဟုတ် အခွန်အနည်းဆုံးဖြစ်စေမည့် မည်သည့်မူရင်းနိုင်ငံကိုမဆို ကြေညာပေးမည်ဟု ကမ်းလှမ်းခြင်းတို့ ပါဝင်သည်။ လုပ်ငန်းမှတ်ပုံတင်ခြင်းသည် ကုမ္ပဏီတစ်ခု တည်ရှိကြောင်း သက်သေပြသော်လည်း သင့်အတားအဆီးများကို ထိုကုမ္ပဏီက ထုတ်လုပ်ခဲ့ကြောင်း မသက်သေပြပါ။
ပြင်ဆင်ထားသော စာရွက်စာတမ်းများကို တောင်းပြီး ပြင်ဆင်ချက်တစ်ခုစီ၏ နောက်ကွယ်ရှိ ရှင်းလင်းချက်ကို သိမ်းဆည်းထားပါ။ တံဆိပ်များ မှားယွင်းနေပါက မည်သို့ပြင်ဆင်မည်၊ ဦးတည်ရာနိုင်ငံ၏ လိုအပ်ချက်များအရ အဆိုပြုထားသော ပြင်ဆင်မှုကို ခွင့်ပြုမပြု သတ်မှတ်ပါ။ မကိုက်ညီသော ဖိုင်တစ်ခုကို ပြည့်စုံသကဲ့သို့ ထင်ရစေရန် စာရွက်စာတမ်းများကို နောက်ကြောင်းပြန်ရက်စွဲတပ်ရန် သို့မဟုတ် ပြောင်းလဲရန် မည်သူ့ကိုမျှ မတောင်းဆိုပါနှင့်။
ကုန်ပစ္စည်းများ လက်ခံရရှိချိန်တွင် ရွေးချယ်ထားသော ပစ္စည်းများကို အတည်ပြုထားသော စာရွက်စာတမ်းအစုနှင့် နှိုင်းယှဉ်ပါ။ အလွယ်တကူရယူနိုင်ဆုံးသော ကတ်ထူပုံးတစ်ခုကိုသာ စစ်ဆေးမည့်အစား မော်ဒယ်တစ်မျိုးစီ သို့မဟုတ် ကြေညာထားသော မူရင်းနိုင်ငံတစ်ခုစီကို စစ်ဆေးပါ။ အတားအဆီးများကို စီမံကိန်းနေရာများသို့ မဖြန့်ဝေမီ ကွဲလွဲချက်များကို မှတ်တမ်းတင်ပါ။
အကောက်ခွန်ကိုယ်စားလှယ်၏ စစ်ဆေးမှုတစ်ခုတည်းဖြင့် မလုံလောက်နိုင်သည့်အချိန်ကို သိထားပါ
အော်ဒါတွင် မူရင်းနိုင်ငံအမျိုးမျိုး ပါဝင်သည့်အခါ၊ ထုတ်လုပ်မှုသည် နိုင်ငံနယ်နိမိတ်များကို ဖြတ်ကျော်သည့်အခါ၊ အမျိုးအစားခွဲခြားမှု မသေချာသည့်အခါ သို့မဟုတ် အခွင့်ထူးခံဆက်ဆံမှုကို တောင်းဆိုသည့်အခါ အကောက်ခွန်ကိုယ်စားလှယ်ကို စောစီးစွာ ပါဝင်စေပါ။ ပြေစာရှိ “အတားအဆီး” ဟူသော ဖော်ပြချက်တစ်ခုတည်းကိုသာ မဟုတ်ဘဲ အမှန်တကယ်ထုတ်ကုန်သတ်မှတ်ချက်နှင့် ထုတ်လုပ်မှုဆိုင်ရာ ရှင်းလင်းချက်ကို ပေးပါ။
အကောက်ခွန်ကိုယ်စားလှယ်သည် သက်ဆိုင်ရာလိုအပ်ချက်များကို ဖော်ထုတ်ရာတွင် ကူညီနိုင်သော်လည်း သိသာထင်ရှားသော မသေချာမှုရှိပါက အထူးပြုအကောက်ခွန်အကြံပေးမှု သို့မဟုတ် ဦးတည်ရာနိုင်ငံအာဏာပိုင်က ပေးနိုင်သည့် တရားဝင်မူရင်းနိုင်ငံဆိုင်ရာ ဆုံးဖြတ်ချက်ကို ရယူရန် လိုအပ်နိုင်သည်။ ထိုဆုံးဖြတ်ချက်၏ အကျုံးဝင်မှုနှင့် အခြေအနေများကို စစ်ဆေးပါ။ အခြားထုတ်ကုန် သို့မဟုတ် ထုတ်လုပ်မှုလုပ်ငန်းစဉ်အတွက် ချမှတ်ထားသော ဆုံးဖြတ်ချက်သည် သင့်ပို့ဆောင်မှုကို ဖြေရှင်းပေးနိုင်မည် မဟုတ်ပါ။
ပို့ဆောင်မှုကို ခွင့်ပြုမပေးမီ ကိုက်ညီသော မူရင်းနိုင်ငံကြေညာချက်၊ ပို့ဆောင်မှုနှင့် ချိတ်ဆက်ထားသော အထောက်အထားများနှင့် အခွင့်ထူးခံတောင်းဆိုချက်တိုင်းအတွက် မှတ်တမ်းတင်ထားသော အခြေခံအကြောင်းရင်းတို့ ရှိစေရန် ရည်မှန်းပါ။ ထုတ်လုပ်သည့်နေရာ၊ ထုတ်လုပ်မှုလုပ်ငန်းစဉ် သို့မဟုတ် ကြေညာထားသော မူရင်းနိုင်ငံတွင် ပြောင်းလဲမှုရှိပါက ပို့ဆောင်မှုမပြုမီ အသိပေးရမည်ဟူသော သတ်မှတ်ချက်ကို ဝယ်ယူမှုအော်ဒါတွင် ထည့်ပါ။ တင်သွင်းသည့် တရားစီရင်ပိုင်ခွင့်နယ်မြေက သတ်မှတ်ထားသော ကာလအထိ မှတ်တမ်းဖိုင်ကို သိမ်းဆည်းပါ။
နောက်ဆုံးစမ်းသပ်ချက်မှာ ရိုးရှင်းပါသည်- ဤသီးခြားအတားအဆီးများ၏ ကြေညာထားသော မူရင်းနိုင်ငံကို ကုန်ပစ္စည်းများနှင့် ကိုက်ညီသော မှတ်တမ်းများဖြင့် သင်ရှင်းပြနိုင်ပါသလား။ အဖြေသည် “ပေးသွင်းသူ အခြေစိုက်ရာနေရာ” ပေါ်တွင်သာ မူတည်နေသေးပါက စစ်ဆေးမှု မပြီးသေးပါ။
အကြံပြုချက်
 27-10-2026
သတ္တုပြားက ငှက်တွေကို မောင်းထုတ်နိုင်သလား။ လသာဆောင်များနှင့် အစွန်းခုံများတွင် ရာသီဥတုကြောင့် ဖြစ်ပေါ်သည့် ကန့်သတ်ချက်များ
သတ္တုပြားက ငှက်တွေကို မောင်းထုတ်နိုင်သလား။ နေရောင်၊ လေနှင့် မိုးတို့ကြောင့် လသာဆောင်များနှင့် အစွန်းခုံများတွင် ၎င်း၏ထိရောက်မှု မည်သို့ကန့်သတ်ခံရသည်ကို လေ့လာပြီး ငှက်များကို ဝေးဝေးတွင်ထားရန် ပိုမိုဘေးကင်းပြီး ယုံကြည်စိတ်ချရသော နည်းလမ်းများကိုလည်း ရှာဖွေပါ။
![]() 27-10-2026
ယူကလစ်က ငှက်တွေကို တွန်းလှန်နိုင်သလား။ ဆီ၊ အပင်နှင့် အိမ်မွေးတိရစ္ဆာန် ဘေးကင်းရေးဆိုင်ရာ ထည့်သွင်းစဉ်းစားချက်များ
ယူကလစ်က ငှက်တွေကို တွန်းလှန်နိုင်သလား။ ဆီနှင့် အပင်များက ဘာကြောင့် မထိရောက်ကြောင်း ရှာဖွေပါ၊ အိမ်မွေးတိရစ္ဆာန်များအတွက် ဘေးကင်းရေးအန္တရာယ်များကို နားလည်ပါ၊ ဆိုလာပြားများနှင့် လျှပ်စစ်ပစ္စည်းများကို ကာကွယ်ရန် ပိုမိုကောင်းမွန်သော နည်းလမ်းများကို လေ့လာပါ။
 26-10-2026
စပျစ်သီးအရသာ Kool-Aid က ငှက်တွေကို မောင်းထုတ်နိုင်သလား။ ဥယျာဉ်တွင် အသုံးပြုရန်အတွက် သက်သေအထောက်အထားများနှင့် အန္တရာယ်များ
စပျစ်သီးအရသာ Kool Aid က ငှက်တွေကို မောင်းထုတ်နိုင်သလား။ သက်သေအထောက်အထားများ၊ အပင်များနှင့် တောရိုင်းတိရစ္ဆာန်များအတွက် အန္တရာယ်များ၊ ပိုမိုယုံကြည်စိတ်ချရသော ဥယျာဉ်ကာကွယ်ရေးနည်းလမ်းများအကြောင်း လေ့လာပါ။ မဖျန်းမီ မည်သည့်နည်းလမ်းက ထိရောက်သည်ကို ရှာဖွေပါ။